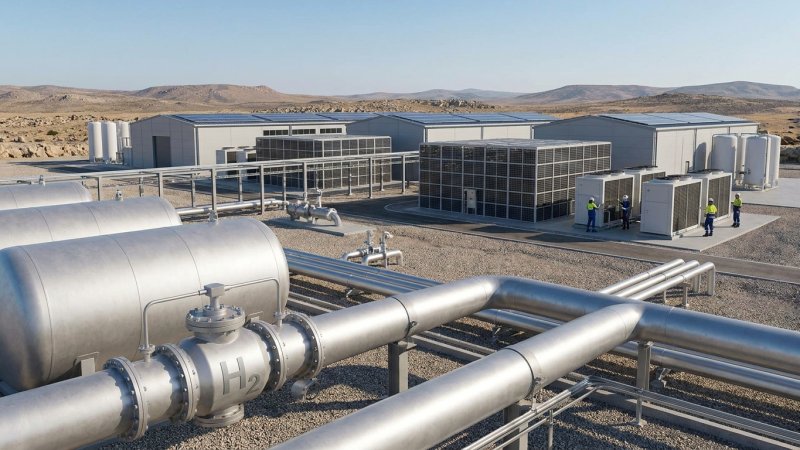
Wasserstoff-Aktien bieten unterschiedliche Chancen, abhängig von Geschäftsmodell, Marktposition und Förderabhängigkeit. In Österreich profitieren etablierte Versorger mit Wasserstoffgeschäft meist von stabilen Umsätzen, während spezialisierte Pure Player ein höheres Kursrisiko und größeres Potenzial zeigen.
Wasserstoff-Aktien werden als Schlüssel für die Dekarbonisierung in der Industrie und im Energiesektor gesehen, auch mit Blick auf Österreichs Energiewende. Entscheidend für den Anlageerfolg sind aber nicht kurzfristige Kursausschläge, sondern eine fundierte Bewertung von Geschäftsmodellen, der Position am Markt und der regionalen Förderlandschaft. Besonders für österreichische Anleger ist relevant, welche Unternehmen profitabel sind, auf stabile Infrastruktur setzen und welche Chancen sich entlang der Wasserstoff-Wertschöpfungskette ergeben.
- Wasserstoff-Aktien unterscheiden sich stark je nach Wertschöpfungsstufe – von Technikhersteller bis Versorger.
- Längerfristige Erfolgschancen leiten sich aus Profitabilität, Förderlandschaft und Marktzugang ab.
- Etablierte Konzerne gelten als stabil, während Pure Player größeres Potenzial und höhere Risiken aufweisen.
Wasserstoff-Aktien: Was steckt hinter dem Zukunftsthema?
Die Bedeutung von Wasserstoff als Bestandteil der Energiewende zieht internationale wie heimische Investoren an. In Österreich fördern Klimaziele und Programme wie der "Wasserstoffstrategie Österreich" Investitionen in neue Technologien, ohne jedoch kurzfristige Erträge zu garantieren. Wasserstoff-Aktien umfassen eine breite Palette an Unternehmen, darunter Technologiehersteller, Infrastrukturkonzerne und Energieunternehmen. Für Anleger stellt sich nicht nur die Frage, ob Wasserstoff zum Masseneinsatz gelangt, sondern welche Unternehmen daran tatsächlich verdienen können und für österreichische Rahmenbedingungen gut positioniert sind.
Die Wertschöpfungskette: Welche Unternehmen verdienen woran?
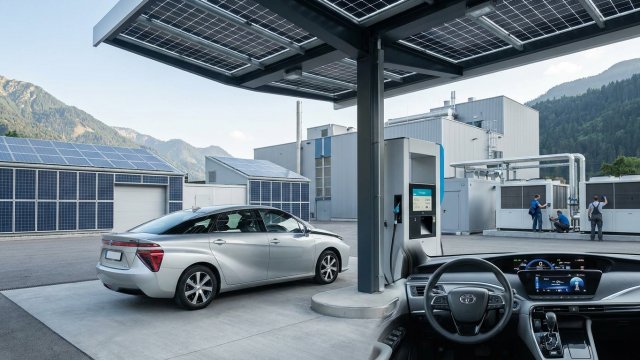
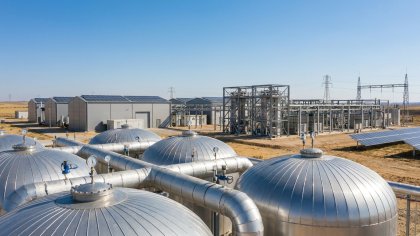
Wasserstoffunternehmen lassen sich entlang der Wertschöpfungskette in verschiedene Gruppen einordnen. Zu den Schlüsselanbietern für Technologien – wie Elektrolyseure – zählen internationale Unternehmen wie Nel ASA oder ITM Power, die auch auf dem österreichischen Markt beobachtet werden. Infrastrukturanbieter wie Linde und Air Liquide sind regelmäßig auch in Österreich aktiv, besetzen stabile Positionen im Bereich Industriegase sowie beim Ausbau der Wasserstofflogistik [4]. Endkundenunternehmen, die etwa Brennstoffzellentechnologie entwickeln, richten sich auf Anwendungen im Verkehr und in der Industrie aus, die auch für das heimische Mobilitäts- und Industriesegment zunehmend relevant werden [3].
Etablierte Industriegase-Anbieter, Elektrolyseure und Brennstoffzellen im Vergleich
Große Konzerne wie Linde und Air Liquide profitieren weltweit und auch in Österreich von ihrem breiten Industriekundenstamm, der über klassische chemische Prozesse hinaus stetig wächst [4]. Ihr Geschäftsumfeld gilt als robust, mit stabilen Margen und vergleichsweise geringer Förderabhängigkeit. Demgegenüber stehen Spezialisten wie Plug Power oder Nel ASA, die teilweise Komponenten für österreichische Projekte liefern und sich auf Brennstoffzellentechnik oder Elektrolyseure konzentrieren [3]. Solche Pure Player investieren viel, sind aber stärker von Marktdurchbrüchen und internationalen Förderungen abhängig – in der EU wie in Österreich. Hier sind Fördermittel, etwa aus dem Klima- und Energiefonds, ein wesentliches Standbein für Investitionen, bringen aber Unsicherheiten bei Verlängerung und Ausgestaltung.
Welche Kriterien sprechen für langfristige Perspektiven?
Langfristige Aussichten für Wasserstoff-Aktien ergeben sich vor allem aus dem Umsatzanteil des Wasserstoffgeschäfts, der Qualität und Langfristigkeit von Vertragsabschlüssen mit Abnehmern, Bruttomargen und aktuellem wie zukünftigem Kapitalbedarf. Für österreichische Anleger ist dabei relevant, ob Unternehmen bereits im heimischen Markt Fuß fassen, stabile Projekte etwa mit Energieversorgern oder Industrie aufweisen und in der Lieferkette präsent sind. Die Fähigkeit, unabhängig von Subventionen Gewinne zu erwirtschaften, ist ein wichtiger Indikator für Beständigkeit und Krisenresistenz [4].
Chancen: Dekarbonisierung, Industriebedarf und Förderung
Der durch regulatorische Vorgaben angestoßene Wasserstoffhochlauf ist ein zentrales Element österreichischer und europäischer Industriepolitik. Besonders gefragt sind Wasserstofflösungen dort, wo Elektrifizierung an ihre Grenzen stößt – etwa bei der Stahlproduktion (z. B. Voestalpine-Projekte in Linz und Donawitz), im Großchemiesektor oder bei schweren Fahrzeugflotten [3]. Förderprogramme wie der "Klima- und Energiefonds" und EU-Initiativen bieten Markteintrittschancen, doch subventionierte Projekte sind keine Garantie für nachhaltige Nachfrage. Langfristige Auftragsverträge und Kostensenkungen durch Skalierung sind deshalb für die Branche zentral, sowohl österreichweit als auch international.
Risiken: Kosten, Finanzierung, Infrastruktur und Nachfrage
Vielfältige Herausforderungen können den Markthochlauf hemmen. Viele Pure Player erzielen trotz technischer Innovationskraft derzeit keine Gewinne und finanzieren sich über Kapitalerhöhungen oder Fördergelder. Diese Unsicherheit betrifft auch österreichische Beteiligungen oder Projekte im Bereich Brennstoffzellen und Elektrolyseure. Der notwendige Ausbau der Infrastruktur – z. B. Wasserstoffleitungen in den österreichischen Industrieregionen – ist kapitalintensiv und abhängig von einer gesicherten Nachfrage. Verzögerungen bei Projektumsetzungen oder unklare politische Rahmenbedingungen können das Wachstum bremsen.
Typische Probleme in der Wasserstoffbranche
Ein zentrales Problem ist die anhaltende Abhängigkeit von Fördermitteln und laufenden Finanzierungsrunden, besonders bei Unternehmen mit Fokus auf Entwicklung und Innovation. Viele Aufträge sind langfristig nur Absichtserklärungen und führen nicht unmittelbar zu stabilen Umsätzen. In Österreich erschweren fehlende Normen und ein langsamer Infrastrukturausbau die Marktdurchdringung, was auch die Entwicklung entsprechender Aktien beeinflusst.
Aktuelle Entwicklungen und Marktumfeld
Angestoßen von globalen Fördermaßnahmen wie dem Inflation Reduction Act in den USA und neuen EU-Programmen steigt die Aufmerksamkeit für Wasserstoff, auch in Österreich mit Projekten zur industriellen Dekarbonisierung und Vorzeigeinitiativen. Dennoch bleiben Kursentwicklungen – insbesondere bei Pure Playern – 2024 und darüber hinaus hochvolatil, geprägt von Erwartungen, die realwirtschaftlich erst schrittweise eingelöst werden können[4]. Neue Kooperationen auch mit österreichischen Energieversorgern unterstreichen die Dynamik, doch entscheidend bleibt der tatsächliche Projektfortschritt und Umsatz, nicht die Anzahl der Pressemitteilungen.
Wasserstoff-Aktien bewerten: Umsatz, Margen, Aufträge und Kapitalbedarf
Eine fundierte Analyse sollte den aktuellen Umsatz, Brutto- und Netto-Margen, den Anteil wiederkehrender Erlöse aus dem Wasserstoffgeschäft, Investitionen und den Umfang verbindlicher Abnahmeverträge in den Vordergrund stellen. Besonders für österreichische Investoren ist auch die regionale Nähe von Partnerunternehmen, Projekten und Abnehmern ein Kriterium. Förderungen sollten als Anschub, nicht als Nachhaltigkeitsgarantie gesehen werden. Skepsis ist geboten bei Unternehmen, die ständig neue Kapitalzuflüsse benötigen, um operative Defizite zu decken.
Für wen eignen sich Wasserstoffaktien – und welche Alternativen gibt es?
Wasserstoff-Aktien können für innovations- und chancenorientierte Anleger aus Österreich eine Beimischung im Portfolio darstellen. Wer Sicherheit und Planungskonstanz sucht, greift zu etablierten Infrastrukturanbietern oder diversifizierten europäischen Energiekonzernen mit Wasserstoffgeschäft. Alternativen bieten breit gestreute Wasserstoff-ETFs, über die das Risiko einzelner Marktteilnehmer reduziert werden kann. Dabei ist zu beachten, dass auch ETFs vom hochvolatilen Marktumfeld profitieren oder leiden können.
Fazit und Ausblick: Finanzierung entscheidet, Geschäftsmodell ist der Schlüssel
Welche Wasserstoff-Aktien wirklich Zukunft haben, entscheidet eine Kombination aus solidem Geschäftsmodell, stabiler Nachfrage und der Fähigkeit, unabhängig von Subventionen zu wirtschaften. In Österreich werden heimische Energieunternehmen von internationalen Entwicklungen beeinflusst, profitieren aber vom regionalen Know-how und bestehenden Industriebeziehungen. Anleger sollten laufende Marktentwicklungen, Förderbedingungen und Geschäftsmodelle kritisch vergleichen und sich nicht von bloßen Zukunftsversprechen leiten lassen. Die Wasserstoffbranche bleibt voller Dynamik, aber ein langfristiger Blick schützt vor Enttäuschungen.
Quellen
[3] Grüne Wasserstoff-Aktien: Wachstumsfantasie, Geschäftsmodelle, Risiken (n-tv, 2023-11-19)
[4] Wasserstoff-Aktien: Diese Unternehmen sind führend (Handelsblatt, 2024-02-21)